Artykuł sponsorowany
Samochód używany w firmie — jak dobrać zakres ochrony do realnych ryzyk
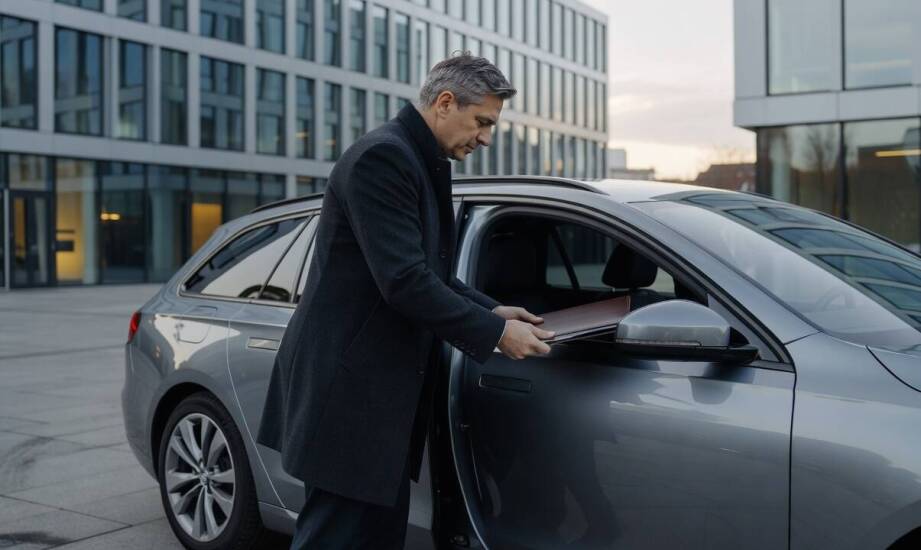
Wykorzystywanie samochodu do celów służbowych wiąże się z zupełnie innym profilem ryzyka niż eksploatacja pojazdu prywatnego. Samochód w firmie to zazwyczaj narzędzie pracy, które pokonuje dłuższe i częstsze trasy, co automatycznie zwiększa ekspozycję na zdarzenia drogowe. Zmienia się również specyfika kierowców – z jednego pojazdu nierzadko korzysta kilku pracowników, co bezpośrednio wpływa na sposób jego użytkowania. Intensywna eksploatacja przekłada się na wyższe prawdopodobieństwo uszkodzeń, dlatego dobór odpowiedniego zabezpieczenia wymaga uwzględnienia realnych warunków, w jakich auto funkcjonuje na co dzień.
Przeczytaj również: Lokalna dokumentacja transakcji z podmiotami powiązanymi — gdzie firmy najczęściej tracą spójność danych
Podstawowe elementy ochrony komunikacyjnej w działalności gospodarczej
Zabezpieczenie floty lub pojedynczego auta służbowego opiera się na kilku filarach. Obowiązkowe ubezpieczenie odpowiedzialności cywilnej pokrywa koszty szkód wyrządzonych osobom trzecim, jednak w kontekście firmowym kluczowe znaczenie zyskują polisy dobrowolne. Rozszerzone autocasco zabezpiecza kapitał przedsiębiorstwa przed skutkami uszkodzeń własnych, kradzieży czy zniszczeń spowodowanych siłami natury. Ubezpieczenie następstw nieszczęśliwych wypadków chroni z kolei pracowników przebywających w kabinie podczas kolizji.
Przeczytaj również: Dlaczego prowadzenie dokumentacji pracowniczej warto powierzyć specjalistom z biura rachunkowego?
Ważnym aspektem przy autach służbowych jest utrzymanie ciągłości operacyjnej. Wysoki roczny przebieg podnosi ryzyko awarii mechanicznych w trasie. W takich sytuacjach odpowiednio dobrany pakiet assistance zapewnia holowanie oraz organizację pojazdu zastępczego, co minimalizuje kosztowne przestoje w pracy firmy. Przedsiębiorstwa realizujące zlecenia poza granicami kraju muszą dodatkowo weryfikować terytorialny zakres ochrony, ponieważ ograniczenia w assistance generują wysokie koszty transportu uszkodzonego auta do kraju.
Przeczytaj również: Kiedy położenie majątku przesądza o właściwości komornika na Podkarpaciu
Specyfika użytkowania służbowego wiąże się ze zwiększonym ryzykiem drobnych incydentów. Codzienne manewrowanie pod biurowcami, parkowanie na niestrzeżonych miejscach lub przy ruchliwych ulicach sprawia, że uszkodzenia parkingowe stanowią znaczny odsetek zgłoszeń. Udostępnianie kluczyków różnym pracownikom oznacza odmienne style jazdy, co prowadzi do szybszego zużycia podzespołów. Zabezpieczenie pojazdu przed skutkami błędów wielu użytkowników wymaga szerszego wariantu ochrony, obejmującego również szkody wyrządzone z winy nieumyślnej. W tym ujęciu ubezpieczenia komunikacyjne tworzą kompleksowy system, który pozwala dopasować zakres polisy do charakteru realizowanych tras.
Wpływ formy finansowania i własności na konstrukcję polisy
Sposób pozyskania pojazdu do firmy bezpośrednio warunkuje elastyczność w doborze zakresu zabezpieczeń. Przy zakupie auta ze środków własnych właściciel przedsiębiorstwa samodzielnie decyduje o kształcie polisy, dostosowując ją do własnego budżetu i akceptowanego poziomu ryzyka. Własność pozwala na modyfikację wybranych opcji, jeśli auto służy wyłącznie do lokalnych, krótkich przejazdów.
Zupełnie inne zasady obowiązują w przypadku leasingu lub wynajmu długoterminowego. Instytucje finansujące wymagają zazwyczaj pełnego i ściśle określonego pakietu ochronnego. Leasingobiorca ma obowiązek zawarcia umowy autocasco bez udziału własnego w szkodzie, z gwarantowaną sumą ubezpieczenia oraz stałą wartością pojazdu przez cały okres trwania umowy. Restrykcyjne wymogi leasingodawców mają na celu zabezpieczenie ich interesu majątkowego, zapewniając jednocześnie użytkownikowi ochronę na wypadek szkody całkowitej. Uzupełnieniem pakietu leasingowego bywa ochrona GAP, pokrywająca różnicę między wypłatą z AC a kwotą pozostałą do spłaty.
Współużytkowanie samochodu przez kilku pracowników wymusza precyzyjne określenie warunków w dokumentacji. Prawidłowe zgłoszenie faktu użytkowania pojazdu przez osoby trzecie gwarantuje sprawną likwidację szkody i zapobiega regresom. W procesie analizy wymagań finansujących i doboru właściwych wariantów ochronnych uczestniczy krakowska Agencja Ubezpieczeń Ewa i Dariusz Walisch, wspierając przedsiębiorców w weryfikacji warunków umów.
Ocena adekwatności ochrony dla samochodu firmowego zawsze sprowadza się do analizy rzeczywistych warunków eksploatacji. Sama przynależność pojazdu do floty to wyłącznie klasyfikacja formalna – kluczowe znaczenie ma to, kto nim kieruje, gdzie maszyna parkuje po godzinach pracy i jak bardzo firma jest uzależniona od jej stałej sprawności. Dopasowanie polisy do realnego profilu działalności zabezpiecza płynność finansową przedsiębiorstwa w razie nieprzewidzianych zdarzeń na drodze. Zrozumienie tych mechanizmów pozwala na świadome zarządzanie mieniem firmowym bez narażania się na straty wynikające z niedoszacowania ryzyka.
Kategorie artykułów
Polecane artykuły

Kiedy położenie majątku przesądza o właściwości komornika na Podkarpaciu

Co w 15-tonowej śmieciarce decyduje o przestojach: hydraulika, elektronika i dostęp serwisowy

Jak czytać lokalną listę publicznych domów opieki i ocenić ich profil
